
Почему люди переходят на онлайн-банки: реальные причины и выгоды
 сен, 22 2026
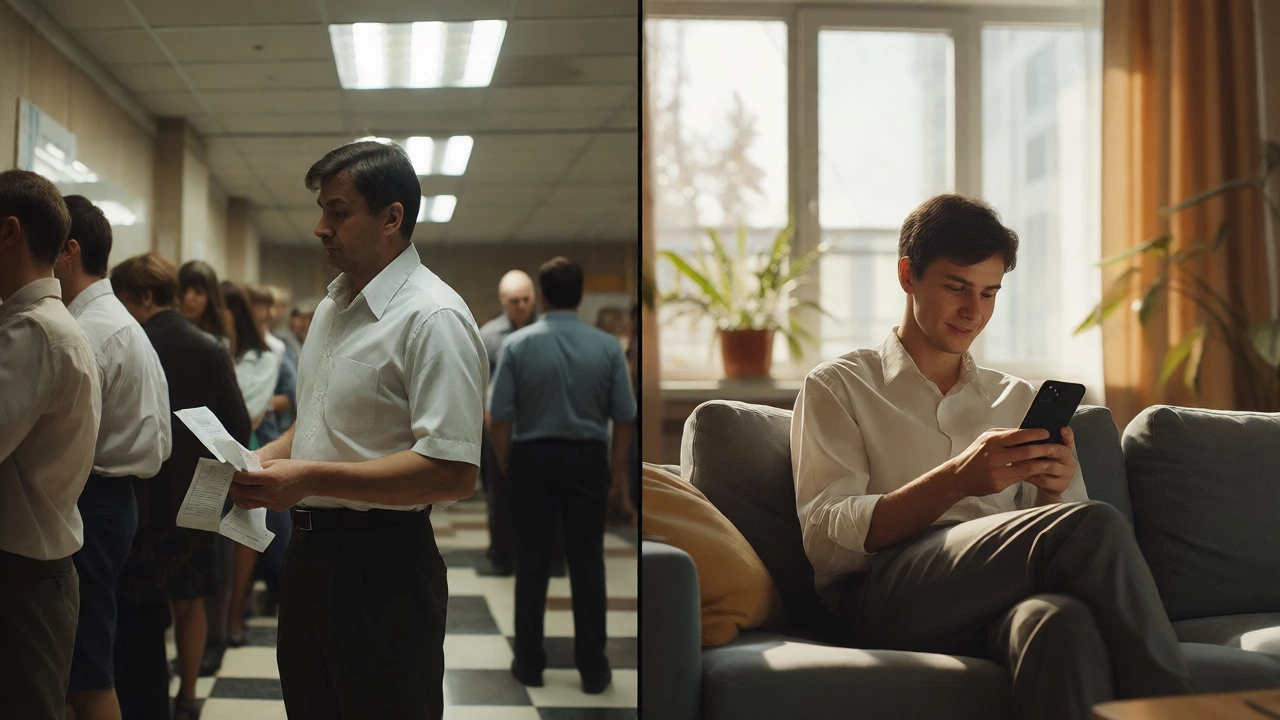
Помните, как раньше нужно было отпрашиваться с работы, чтобы просто заплатить за коммунальные услуги или взять справку? Очереди в отделениях были нормой жизни. Сегодня ситуация изменилась до неузнаваемости. Если ваш друг все еще ходит в банк лично, он скорее исключение, чем правило. Онлайн-банк - это цифровая экосистема, позволяющая управлять счетами, кредитами и инвестициями через интернет без визита в офис. В России этот процесс идет стремительно: по данным Ассоциации российских банков, доля клиентов, использующих мобильные приложения для повседневных операций, превысила 80%. Почему же мы так активно прощаемся с бумажными чеками и живыми кассирами? Разберем реальные мотивы, а не маркетинговые лозунги.
Экономия времени как главный драйвер
Давайте будем честны: время стало самым дорогим ресурсом. Поездка в отделение банка занимает в среднем от 40 минут до полутора часов, если учитывать дорогу и ожидание в очереди. Для жителя Новосибирска или любого крупного города это целая потерянная половина дня. Мобильное приложение решает эту проблему за минуты. Перевод денег другу, оплата телефона или закрытие кредитной карты занимают не больше пяти кликов.
Но дело не только в скорости транзакций. Цифровые сервисы работают круглосуточно. Вам не нужно подстраиваться под график работы отделения (обычно до 19:00). Если у вас срочная необходимость оплатить штраф ГИБДД в три часа ночи или проверить баланс перед крупной покупкой в выходные, приложение всегда открыто. Это свобода от расписания, которую сложно переоценить.
Прозрачность условий и отсутствие скрытых комиссий
В традиционных банках часто возникало ощущение, что условия договора написаны мелким шрифтом специально, чтобы их не читали. Вы приходите за одной услугой, а уходите с тремя дополнительными страховками, которые вам навязали менеджеры. В цифровой среде всё иначе. Интерфейс приложения показывает полную стоимость операции сразу, до подтверждения платежа.
Кроме того, многие нео-банки (например, Тинькофф, Альфа-Банк или Сбер) строят бизнес-модель на низких издержках. У них нет тысяч отделений с арендой, охраной и персоналом. Эти деньги возвращаются клиенту в виде бесплатного обслуживания карт или повышенных ставок по вкладам. Например, открыть накопительный счет с начислением процентов на ежедневный остаток можно прямо в приложении за пару минут, тогда как в офисе вам могут предложить только стандартную годовую ставку с минимальным порогом входа.
Сравнение: Традиционный банк vs Онлайн-сервис
| Критерий | Традиционный банк (офлайн) | Онлайн-банк (цифровой) |
|---|---|---|
| Доступность | График работы отделения (обычно 9:00-19:00) | 24/7 из любой точки мира |
| Стоимость обслуживания | Часто платное, зависит от пакета услуг | Бесплатно или значительно дешевле |
| Скорость операций | От 15 минут (включая очередь) | До 1 минуты |
| Персонализация | Зависит от конкретного менеджера | Алгоритмы анализируют траты и предлагают опции |
| Наличие наличных | Широкая сеть касс и банкоматов | Ограничено, требуется поиск партнерских устройств |
Умный контроль над личными финансами
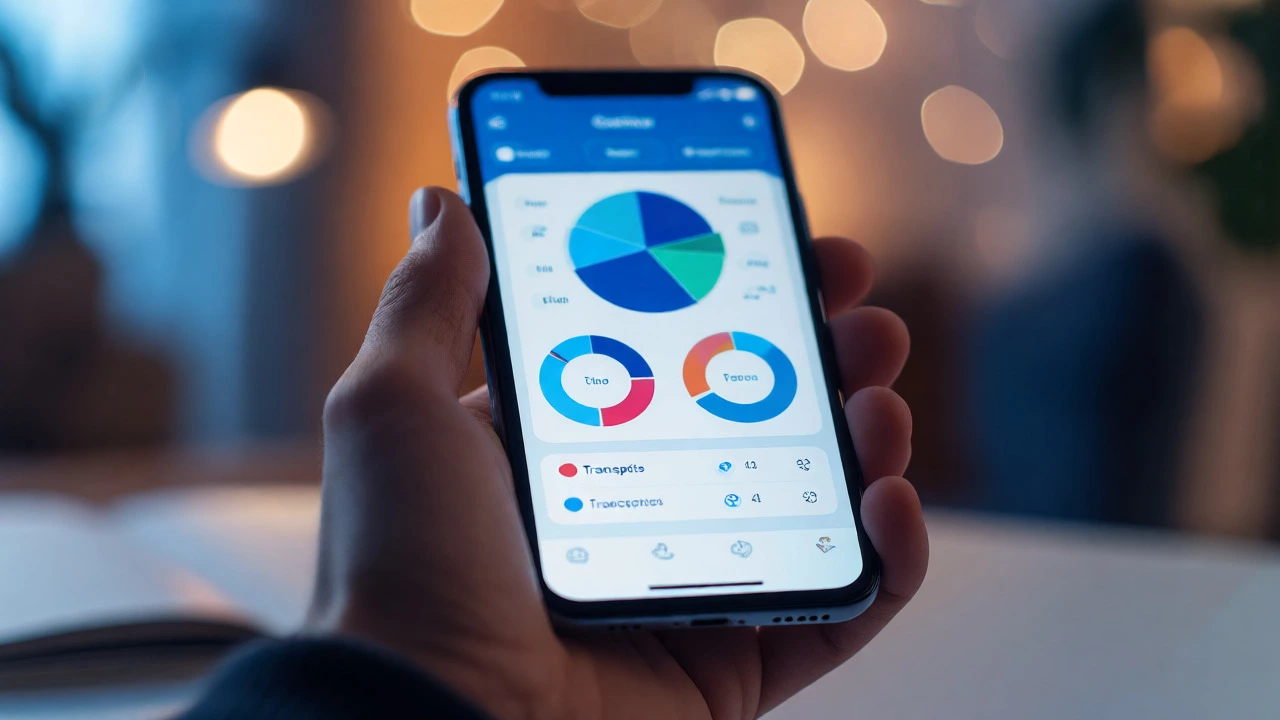
Одна из самых недооцененных функций цифровых банков - автоматическая категоризация расходов. Вы когда-нибудь пытались вручную вести учет всех трат? Это утомительно и быстро забывается. Приложение само определяет, где вы купили продукты, где оплатили такси, а где потратились на развлечения.
Такие инструменты, как финансовый трекер, помогают увидеть реальную картину бюджета. Многие пользователи отмечают, что после включения уведомлений о крупных тратах их расходы снижаются на 10-15% просто потому, что они начинают замечать «дыры» в бюджете. Плюс возможность создавать копилки под конкретные цели (отпуск, новый гаджет) прямо внутри приложения делает накопления более дисциплинированными.
Безопасность: мифы против реальности
Главный страх многих людей, особенно старшего поколения: «А вдруг украдут деньги?». На самом деле, уровень защиты в современных мобильных банках часто выше, чем в обычных кошельках. Мы используем биометрию (FaceID, TouchID), одноразовые пароли из СМС или push-уведомления, которые приходят мгновенно.
Если вы потеряли физическую карту, вам нужно звонить в колл-центр, ждать ответа оператора, диктовать паспортные данные. В приложении блокировка происходит одним свайпом. Кроме того, системы антифрода отслеживают подозрительные операции в реальном времени. Если вы обычно платите за кофе в Новосибирске, а тут резкий перевод на большую сумму в другую страну, система может временно заблокировать операцию и запросить подтверждение. Это работает лучше, чем ручная проверка кассиром.
Интеграция с экосистемой и другие услуги
Современный онлайн-банк - это уже давно не просто кошелек. Это платформа. Через одно приложение можно заказать такси, купить билеты в кино, оформить полис ОСАГО или даже получить консультацию врача. Банки превращаются в суперприложения, где финансовые услуги переплетены с бытовыми потребностями.
Например, программа лояльности теперь привязана не к пластиковой карте, а к вашему профилю. Кэшбэк начисляется баллами, которыми можно оплачивать покупки у партнеров. Это создает замкнутый круг удобств: вы пользуетесь услугами экосистемы, получаете бонусы и тратите их там же. Для активного пользователя это ощутимая экономия в масштабах года.
Когда офлайн все еще нужен?
Не стоит думать, что живые отделения исчезнут совсем. Есть ситуации, когда личный контакт необходим. Оформление ипотеки, сложные юридические вопросы, спорные моменты с документами или получение крупных сумм наличных (свыше лимита банкомата) требуют присутствия человека. Также некоторые пожилые клиенты или люди с ограниченными возможностями предпочитают бумажные квитанции и общение с живым сотрудником.
Однако даже эти случаи меняются. Многие банки внедряют концепцию «безбумажного офиса», где документы подписываются электронной подписью, а менеджер помогает настроить приложение, а не заполнять анкеты от руки. Гибридная модель становится стандартом: рутину мы делаем в телефоне, сложные задачи решаем с экспертом.
Частые вопросы
Что делать, если телефон с приложением банка украли?
Во-первых, не паникуйте. Доступ к банку защищен паролем или биометрией, которые злоумышленник не знает. Во-вторых, с другого устройства войдите в интернет-банк и заблокируйте доступ к мобильному приложению и картам. После этого закажите новую SIM-карту и восстановите доступ. Деньги на счетах останутся в безопасности.
Можно ли полностью отказаться от посещения банка?
Для большинства повседневных задач - да. Переводы, платежи, вклады, кредитные карты, справки об остатке средств оформляются онлайн. Однако для получения наличных сверх лимита банкомата или решения сложных юридических споров может потребоваться визит в отделение.
Как перевести деньги между разными банками бесплатно?
Используйте Систему быстрых платежей (СБП). Она позволяет переводить деньги по номеру телефона между клиентами разных банков бесплатно (до установленных лимитов, обычно 100 тыс. руб. в месяц). Это работает практически во всех крупных российских банках.
Насколько безопасно хранить большие суммы в онлайн-банке?
Все крупные российские банки являются участниками системы страхования вкладов АСВ. Государство гарантирует возврат до 1,4 млн рублей на одного клиента в одном банке независимо от того, открыт счет в отделении или онлайн. Техническая безопасность обеспечивается многоуровневой защитой данных.
Что такое нео-банк и чем он отличается от обычного?
Нео-банк - это финтех-компания, работающая исключительно в цифровом формате, часто без физических отделений или с их минимумом. Они делают упор на удобный интерфейс, низкие тарифы и скорость поддержки через чат. Примеры: Тинькофф, Яндекс Банк. Классические банки также развивают свои цифровые каналы, но сохраняют сеть отделений.
Что дальше?
Если вы еще колеблетесь, попробуйте начать с малого. Откройте бесплатный дебетовый счет в приложении крупного банка и попробуйте месяц вести все основные траты через него. Сравните удобство, скорость и наличие кэшбэка с вашим текущим опытом. Вы удивитесь, насколько проще станет ваша финансовая жизнь. Цифровизация - это не дань моде, а способ вернуть себе контроль над временем и деньгами.